 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoComo calcular o retorno anualizado do seu trading e comparar com um índice
 Amina DialloPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
Para anualizar o resultado do trading, multiplique os retornos mensais em sequência (não some) e aplique a fórmula retorno anual = (1 + retorno do período) elevado a (12 ÷ número de meses) − 1. Depois compare com o que um índice, como o S&P 500, ou o CDI renderam exatamente no mesmo intervalo. Se depósitos e saques entraram na conta, eles precisam ser descontados, senão o número fica inflado.
Dizer que ganhou 6% em sete meses não diz muito. É bom ou ruim? Depende do tempo que levou, do risco que você correu e, principalmente, do que teria acontecido se o mesmo dinheiro estivesse parado num índice ou numa aplicação conservadora. Anualizar o retorno e compará-lo com uma referência é a forma honesta de responder.
Neste guia mostramos as contas passo a passo, com um exemplo de trader hipotético e as cotações reais do S&P 500 em 2026.
O que é retorno anualizado
É a taxa que, se fosse repetida todos os anos, produziria o resultado observado. Ela permite comparar períodos diferentes: um ganho de 6,61% em sete meses e outro de 10% em um ano só ficam comparáveis quando convertidos para a mesma base anual.
Como calcular o retorno anualizado
Passo 1: junte os meses multiplicando
Retornos se acumulam sobre o saldo que já mudou. Por isso, em vez de somar, multiplique os fatores (1 + retorno de cada mês). Exemplo de um trader hipotético, com conta de US$ 20.000, de março a setembro de 2026:
- Meses: +3,1%, −1,8%, +2,4%, +1,2%, −2,7%, +3,5% e +0,9%.
- Fator acumulado: 1,031 × 0,982 × 1,024 × 1,012 × 0,973 × 1,035 × 1,009 = 1,0661.
- Retorno no período: 6,61%, e a conta vai de US$ 20.000 para US$ 21.321,85.
Neste caso a soma simples daria 6,6%, quase igual. Com retornos maiores ou mais oscilantes, a diferença cresce: +50% seguido de −50% soma zero, mas deixa a conta 25% menor.
Passo 2: converta para taxa anual
- Fórmula: (1 + retorno do período) ^ (12 ÷ meses) − 1.
- No exemplo: 1,0661 ^ (12 ÷ 7) − 1 = 11,60% ao ano.
- Se você conta em dias corridos, troque 12 ÷ meses por 365 ÷ dias.
Passo 3: desconte depósitos e saques
Se você começou com US$ 20.000, depositou US$ 5.000 no meio do período e terminou com US$ 26.500, a conta não rendeu 32,5% (26.500 ÷ 20.000 − 1). O ganho real foi de US$ 1.500. Uma aproximação usada por gestores, o método de Dietz, divide o ganho pelo capital médio: 1.500 ÷ (20.000 + 5.000 × 0,5) = 1.500 ÷ 22.500 = 6,67%. O 0,5 indica que o depósito ficou aplicado metade do tempo. Uma alternativa mais precisa é calcular o retorno de cada mês só com o saldo antes do depósito e encadear os meses, como no passo 1.
Exemplo real: comparando com o S&P 500
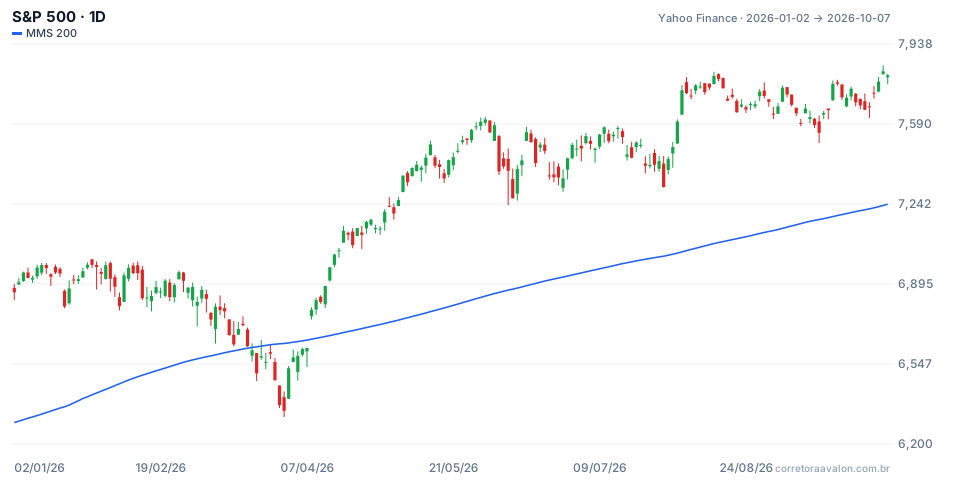
O gráfico mostra o S&P 500 de janeiro a outubro de 2026 com a média móvel de 200 dias. O índice fechou abaixo da média em 19/03, marcou o menor fechamento do ano em 30/03 (6.343,72 pontos) e voltou para cima dela em 08/04. Em 07/10 fechou em 7.801,77 pontos, com a média em 7.241,31.
O trader contra o índice no mesmo período
De 27/02 (6.878,88 pontos) a 30/09 (7.651,54 pontos), os mesmos sete meses do trader hipotético, o S&P 500 subiu 11,23%, ou 20,02% ao ano. O trader teve 6,61% (11,60% ao ano). Em retorno, ficou atrás do índice.
Mas o retorno não é tudo. O pior mês do índice no período foi março, com −5,09%; o do trader foi −2,7%. Quem teve um caminho mais estável pode ter corrido menos risco. Por isso, além do retorno, vale comparar a maior queda (drawdown) e a oscilação dos meses.
O perigo de anualizar períodos curtos
De 01/04 (6.575,32 pontos) a 07/10/2026, o S&P 500 subiu 18,65% em 189 dias. Anualizado, isso dá 39,14% ao ano, um número que diz pouco: ele supõe que um semestre excepcional se repetiria o ano inteiro. No acumulado do ano, de 31/12/2025 (6.845,50 pontos) a 07/10, a alta foi de 13,97% em 280 dias, ou 18,58% anualizados. Nos 12 meses até 07/10/2026, o índice subiu 16,19%. Quanto mais curto o período, menos confiável a taxa anualizada.
E o CDI?
Para quem opera com a conta em reais, o CDI é a referência mais justa de custo de oportunidade: é o que o dinheiro renderia numa aplicação conservadora. Pegue o CDI acumulado exatamente nas mesmas datas, em fontes oficiais como o Banco Central ou a B3, e compare com o seu retorno na mesma moeda. Se a conta é em dólar, o retorno em reais também depende da variação do câmbio no período.
Como usar essa comparação
Escolha a referência certa
Quem opera ações americanas compara com o S&P 500; quem opera ações brasileiras, com o Ibovespa; quem opera de forma mais conservadora ou em vários mercados, com o CDI. Comparar cripto com o CDI, ou forex com o S&P 500, distorce a conclusão.
Use sempre as mesmas datas
O índice precisa ser medido do primeiro ao último dia exatos do seu período. Alguns dias de diferença mudam bastante o resultado em mercados voláteis.
Considere custos e impostos
O retorno do trading deve ser líquido de corretagem, spread, swap e taxas. Impostos dependem do tipo de operação e do mercado: confira a regra em vigor antes de comparar resultados líquidos.
Limitações
Poucos meses de histórico não provam habilidade; o resultado pode ser sorte. Uma amostra maior, de pelo menos um ou dois anos, e um número razoável de operações dão uma comparação mais confiável.
Erros comuns ao calcular o retorno
- Somar os retornos mensais em vez de multiplicá-los.
- Contar depósitos como se fossem lucro.
- Anualizar um mês ou dois de resultado e tratar o número como expectativa.
- Comparar com um índice em datas diferentes das do seu período.
- Ignorar custos, impostos e o risco corrido para chegar ao resultado.
Comece agora a registrar o saldo no último dia de cada mês, os depósitos e os saques, mesmo na conta demo. Com esse registro simples, calcular o retorno anualizado e comparar com o índice vira uma conta de cinco minutos no fim de cada trimestre.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
