 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
EstratégiasComo validar uma estratégia com teste fora da amostra (walk-forward)
 Helena BergströmPersonagem editorial · Redação de Análise
Resposta rápida
Validar fora da amostra é ajustar a estratégia em um pedaço do histórico e medir o resultado em outro pedaço que ela nunca viu. O walk-forward repete isso em janelas sucessivas: otimiza num período, testa no seguinte, avança e repete. Se o desempenho no teste for muito pior que no ajuste, a estratégia provavelmente foi otimizada para o passado, e não descobriu nada que se repita.
Qualquer pessoa com uma planilha consegue encontrar uma regra que teria ganhado muito dinheiro no passado. Basta testar parâmetros suficientes: em algum momento, um deles se encaixa nos dados. O problema é que esse encaixe costuma ser sorte, e some assim que a regra encontra dados novos. O teste fora da amostra existe para separar o que é padrão do que é coincidência.
Neste artigo fazemos um teste real com as cotações diárias do SPY, o ETF que acompanha o S&P 500, e mostramos como os números mudam quando a estratégia sai dos dados em que foi ajustada.
O que é teste fora da amostra e walk-forward
No teste dentro da amostra, você usa os mesmos dados para escolher os parâmetros e para medir o resultado. É como corrigir uma prova sabendo as respostas. No teste fora da amostra, você divide o histórico: a parte de ajuste serve para escolher os parâmetros, e a parte de teste, guardada sem olhar, serve só para medir.
O walk-forward leva essa ideia adiante. Em vez de uma divisão só, ele usa janelas que andam no tempo: ajusta em 12 meses, testa nos 6 seguintes, avança 6 meses e repete. Juntando os resultados de todos os períodos de teste, você obtém um histórico feito só de dados que a estratégia não tinha visto quando seus parâmetros foram escolhidos, o mais próximo possível de operar ao vivo.
Como fazer o teste passo a passo
- Defina a regra e a faixa de parâmetros antes: quanto mais combinações você testar, maior a chance de achar uma que funcione só por acaso.
- Separe os dados: reserve o período de teste e não olhe para ele durante o ajuste.
- Escolha os parâmetros só no período de ajuste: pelo critério definido antes, como retorno ou retorno ajustado ao risco.
- Aplique no período de teste sem mudar nada: e registre retorno, drawdown e número de operações.
- Compare com uma referência: como simplesmente comprar e segurar o ativo.
Exemplo real: uma regra de média móvel no SPY
A regra testada é simples: ficar comprado no SPY no dia seguinte sempre que o fechamento estiver acima da média móvel simples de n dias, e fora do mercado quando estiver abaixo. Testamos n de 10 a 200, de 10 em 10, ou 20 versões. As contas usam o preço de fechamento do Yahoo Finance, sem custos e sem dividendos.
Uma divisão: ajuste até 2024, teste em 2025 e 2026
No período de ajuste, de 01/08/2022 a 31/12/2024, a melhor versão foi a média de 190 dias: alta de 36,25%, com drawdown máximo de 8,41% e 15 trocas de posição. Comprar e segurar rendeu 42,26%, com drawdown de 17,02%.
No período de teste, de 01/01/2025 a 07/10/2026, a mesma média de 190 dias rendeu 24,07%, com drawdown de 9,66%. Comprar e segurar rendeu 32,61%, com drawdown de 19,00%. A campeã do ajuste ficou em 11º lugar entre as 20 versões no teste; a melhor no teste teria sido a de 110 dias (29,30%), algo impossível de saber de antemão.
Walk-forward: seis janelas
Depois, rodamos o walk-forward com 12 meses de ajuste e 6 de teste, escolhendo a cada janela a média com maior retorno no ajuste:
- Teste de 08/2023 a 01/2024: escolhida a de 30 dias. Ajuste +10,49%, teste +4,86% (comprar e segurar: +5,48%).
- Teste de 02/2024 a 07/2024: 50 dias. Ajuste +13,84%, teste +8,96% (+14,07%).
- Teste de 08/2024 a 01/2025: 90 dias. Ajuste +18,69%, teste +3,86% (+9,26%).
- Teste de 02/2025 a 07/2025: 150 dias. Ajuste +24,63%, teste 0,0% (+5,03%).
- Teste de 08/2025 a 01/2026: 30 dias. Ajuste +16,54%, teste +0,95% (+9,48%).
- Teste de 02/2026 a 07/10/2026: 50 dias. Ajuste +18,97%, teste +3,27% (+12,32%).
Em média, a versão escolhida rendeu 17,2% nos períodos de ajuste e 3,7% nos períodos de teste. Somando todos os períodos de teste, a estratégia acumulou 23,72%, contra 69,78% de comprar e segurar no mesmo intervalo. O parâmetro campeão mudou quase toda vez, de 30 a 150 dias, outro sinal de que o ajuste estava capturando ruído.
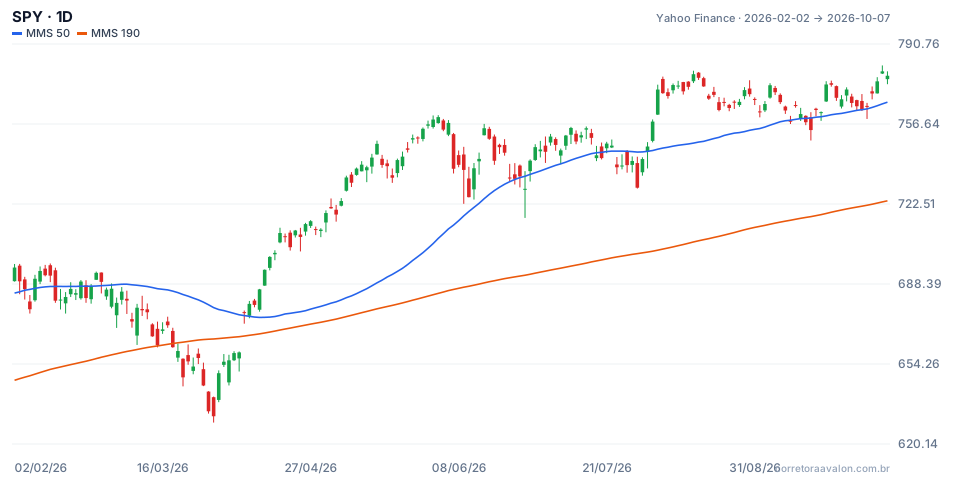
O gráfico mostra o SPY de fevereiro a outubro de 2026 com as médias de 50 dias (a escolhida na última janela) e de 190 dias (a campeã do primeiro ajuste). O ETF saiu de US$ 695,41 em 02/02 para US$ 777,22 em 07/10, alta de 11,8%, com mínima de US$ 629,28 em 30/03. O preço passou abaixo da média de 190 dias em 18/03 e voltou para cima em 08/04: a regra ficou de fora de parte da queda, mas também perdeu o começo da recuperação.
O que o teste ensina
A regra reduziu o drawdown, o que pode ter valor para quem prioriza quedas menores. Mas o retorno impressionante do ajuste não se repetiu nos dados novos. Quem tivesse olhado só o resultado dentro da amostra teria uma expectativa bem mais otimista do que a realidade mostrou.
Como usar o walk-forward nas suas estratégias
Compare ajuste e teste
A queda de desempenho do ajuste para o teste é a medida mais útil. Alguma queda é normal; uma queda grande, como a do exemplo, indica excesso de otimização.
Prefira parâmetros estáveis
Se valores vizinhos (180, 190 e 200 dias, por exemplo) dão resultados parecidos, o parâmetro é mais confiável do que um pico isolado cercado de resultados ruins.
Inclua custos
Nosso exemplo não tinha custos. Estratégias com muitas trocas podem ficar negativas quando corretagem, spread e slippage entram na conta.
Limitações
Um teste fora da amostra positivo não garante resultado futuro; só elimina parte das estratégias ruins. Poucos períodos de teste ainda deixam muito espaço para sorte, e repetir o walk-forward várias vezes com regras diferentes até achar uma boa recria o mesmo problema de otimização.
Erros comuns na validação de estratégias
- Ajustar e medir no mesmo período e chamar isso de teste.
- Olhar o período de teste e depois voltar para ajustar os parâmetros.
- Testar centenas de combinações e escolher a melhor sem desconfiar.
- Ignorar custos, dividendos e slippage.
- Não comparar com a referência de comprar e segurar.
- Tratar o resultado do exemplo como regra: ele descreve um período passado, não o que vai acontecer.
Antes de arriscar dinheiro, rode a estratégia validada na conta demo por algumas semanas e registre cada operação. Esse período funciona como um teste fora da amostra adicional, feito com o mercado ao vivo.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
