 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
ETFs e índicesETF físico e ETF sintético: como cada um replica o índice
 Omar El-MasriPersonagem editorial · Redação de Mercado
Resposta rápida
O ETF físico compra os ativos que compõem o índice, todos ou uma amostra representativa, e guarda essas ações na carteira. O ETF sintético não precisa ter as ações do índice: ele firma um contrato de swap com um banco, que se compromete a pagar o retorno do índice em troca do retorno de outra carteira. O sintético pode copiar o índice com menos erro em mercados difíceis de acessar, mas acrescenta o risco de contraparte, a possibilidade de o banco do swap não pagar.
Dois ETFs podem seguir exatamente o mesmo índice e, mesmo assim, funcionar de formas bem diferentes por dentro. Um tem na carteira as ações das empresas do índice; o outro tem um contrato com um banco que promete entregar o resultado do índice. Para quem investe, a diferença aparece no risco, no custo e na precisão com que o fundo acompanha o índice.
Abaixo está como cada modelo funciona, um exemplo real de quão perto um ETF físico grande segue o seu índice e um exemplo em números do risco de contraparte do sintético.
O que é um ETF físico
É o ETF que replica o índice comprando os próprios ativos. Há duas formas:
- Replicação completa: o fundo compra todas as ações do índice, nas mesmas proporções. É o modelo dos grandes ETFs de S&P 500 negociados nos Estados Unidos e de muitos ETFs de índices de ações no Brasil.
- Amostragem otimizada: quando o índice tem milhares de papéis, alguns pouco líquidos, o fundo compra uma amostra que se comporta de forma parecida. Fica mais barato, mas a diferença em relação ao índice pode ser um pouco maior.
A vantagem é a transparência: dá para ver na carteira o que o fundo tem. Um risco menos conhecido é o empréstimo de ações: muitos ETFs físicos alugam parte dos papéis para ganhar uma receita extra, o que traz um pequeno risco de o tomador não devolver, normalmente coberto por garantias.
O que é um ETF sintético
É o ETF que entrega o retorno do índice por meio de um derivativo, normalmente um swap de retorno total. Funciona assim:
- O fundo usa o dinheiro dos cotistas para comprar uma carteira qualquer, chamada carteira substituta, que pode não ter nada a ver com o índice.
- Ele fecha um swap com um banco: entrega o retorno dessa carteira e recebe o retorno do índice.
- Se o índice sobe mais que a carteira, o banco paga a diferença ao fundo; se sobe menos, o fundo paga ao banco.
O modelo é comum na Europa, em fundos regulados que limitam quanto do patrimônio pode ficar exposto a cada contraparte. Ele ajuda a replicar índices de mercados caros ou difíceis de acessar, como algumas bolsas emergentes ou commodities, e em alguns casos tem vantagens de custo ou tributárias. A regra exata depende do país e do tipo de fundo: confira no regulamento.
Como calcular o risco de contraparte do sintético
O risco não é perder tudo: é perder o valor que o banco deve ao fundo naquele momento, menos as garantias. Um exemplo com números hipotéticos:
- ETF sintético com patrimônio de R$ 1 bilhão.
- Desde o último acerto do swap, o índice subiu e a carteira substituta, não. O fundo precisaria valer R$ 1.000 milhões, mas a carteira vale R$ 970 milhões.
- O banco deve ao fundo R$ 30 milhões, ou 3% do patrimônio.
- Se o banco quebrar sem garantias, o cotista perde esses 3% em relação ao índice. Se houver garantias de R$ 25 milhões, a perda cai para R$ 5 milhões, ou 0,5%.
Por isso os fundos sintéticos acertam o swap com frequência e exigem garantias. Ao avaliar um, olhe a exposição a cada contraparte, quem são os bancos e de que é feita a carteira substituta.
Exemplo real: quão perto o VOO seguiu o S&P 500
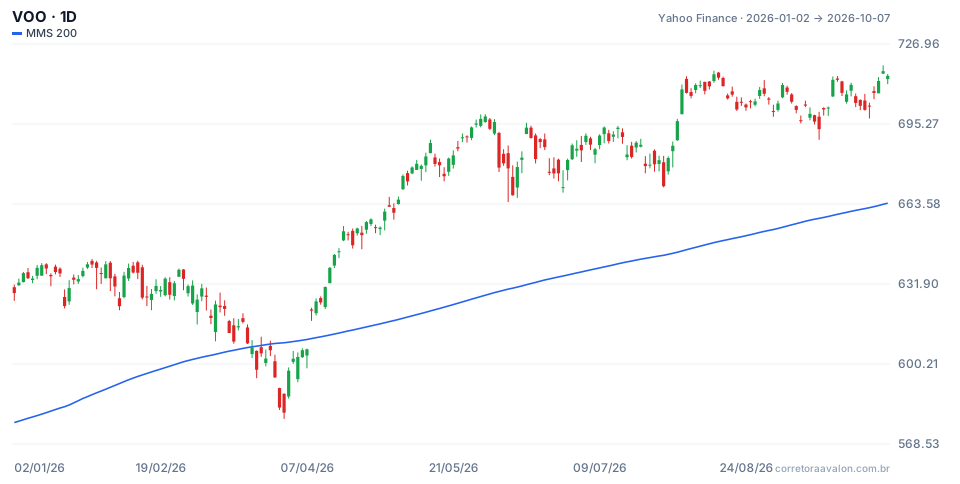
O gráfico mostra o VOO, um dos maiores ETFs físicos de S&P 500, de janeiro a outubro de 2026, com a média móvel de 200 dias. Ele ajuda a ver, com dados reais, o que significa um ETF físico acompanhar bem o índice.
Mesmo caminho na alta
De 02/01 a 07/10, o VOO foi de US$ 628,30 para US$ 714,34, alta de 13,69%. O próprio índice S&P 500 subiu 13,75% no mesmo período. Outros dois ETFs físicos do mesmo índice ficaram no mesmo ponto: SPY com 13,77% e IVV com 13,76%. Esses números são só de preço, sem os dividendos distribuídos, e a pequena diferença inclui taxas e o momento em que cada fundo paga proventos.
Mesmo caminho na queda
Entre 27/01 e 30/03, o VOO caiu 9,19% e o índice, 9,10%. O fundo fechou 30/03 a US$ 580,93, o menor valor do período. Em 191 pregões, a diferença média entre a variação diária do VOO e a do índice foi de 0,037 ponto percentual.
Acima da média de 200 dias
Em 07/10, o VOO estava a US$ 714,34, acima da média de 200 dias, que marcava US$ 663,93. É o retrato de um ETF físico grande: em mercado muito líquido, a replicação completa já entrega um acompanhamento muito próximo, e um swap não traria ganho relevante de precisão.
Como escolher entre físico e sintético
Leia o regulamento e a lâmina
O método de replicação aparece no documento do fundo. Procure termos como replicação física, amostragem, swap ou derivativos.
Compare o erro de acompanhamento
O tracking error mede quanto o retorno do fundo se afasta do índice. Para mercados grandes e líquidos, o ETF físico costuma ir muito bem. Para mercados de difícil acesso, um sintético pode acompanhar melhor.
Olhe o custo total
Some taxa de administração, spread de compra e venda e o custo implícito do swap, quando houver. Uma taxa menor pode ser compensada por um spread largo.
Limitações
Nenhum dos dois modelos elimina o risco de mercado: se o índice cai, o ETF cai junto. O tipo de replicação só muda os riscos adicionais e a precisão do acompanhamento.
Erros comuns ao comparar ETF físico e sintético
- Achar que o sintético não tem ativos: ele tem, só que não são os do índice.
- Supor que risco de contraparte significa perder todo o investimento: a perda possível é limitada ao valor devido pelo banco menos as garantias.
- Ignorar que ETFs físicos também podem ter risco de contraparte quando emprestam ações.
- Escolher só pela taxa de administração, sem olhar o erro de acompanhamento e o spread.
- Tomar os números de 2026 como promessa: eles mostram como o fundo se comportou, não como vai se comportar.
Para praticar, acompanhe na conta demo um ETF e o índice que ele segue durante algumas semanas, anotando a variação diária de cada um. Calcular você mesmo a diferença média mostra, com números próprios, o que significa um fundo replicar bem ou mal o seu índice.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Acompanha o noticiário que mexe com preços: juros, bolsas, empresas e commodities, explicado sem jargão.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
