 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
MercadoAperto quantitativo (QT): o que é e como afeta a liquidez
 Omar El-MasriPersonagem editorial · Redação de Mercado
Resposta rápida
Aperto quantitativo (QT, de quantitative tightening) é quando o banco central reduz o tamanho do próprio balanço, deixando vencer ou vendendo os títulos que comprou em fases de estímulo. Com isso, sai dinheiro do sistema financeiro e o mercado precisa absorver mais títulos públicos, o que tende a pressionar os juros longos para cima. É uma ferramenta diferente de subir a taxa básica: a taxa mexe no preço do dinheiro de curto prazo; o QT mexe na quantidade de liquidez e nos juros de prazo mais longo.
Quando se fala em política monetária, quase todo mundo pensa na taxa de juros básica, aquela anunciada nas reuniões do banco central. Desde a crise de 2008, porém, os grandes bancos centrais passaram a usar uma segunda alavanca: o tamanho do próprio balanço. Comprar títulos em massa ficou conhecido como afrouxamento quantitativo (QE). O movimento contrário, encolher esse balanço, é o aperto quantitativo, ou QT.
Entender o QT ajuda a ler o mercado de juros longos, que serve de referência para hipotecas, crédito corporativo e para o preço das ações. Abaixo está como ele funciona, em que difere de subir juros e o que os dados reais do rendimento do título americano de 10 anos mostraram em 2026.
O que é o aperto quantitativo
Em crises, o banco central compra títulos do governo e, às vezes, títulos lastreados em hipotecas. Ele paga criando reservas bancárias, o dinheiro que os bancos mantêm depositado no próprio banco central. O balanço cresce dos dois lados: títulos no ativo, reservas no passivo. Nos Estados Unidos, o balanço do Fed passou de cerca de US$ 4 trilhões antes da pandemia para perto de US$ 9 trilhões em 2022.
O QT desfaz esse caminho. Há duas formas de fazer isso:
- Deixar vencer sem reinvestir: quando um título da carteira vence, o governo paga o principal ao banco central, que não compra outro no lugar. As reservas que pagaram aquele título deixam de existir. É a forma mais comum e foi a usada pelo Fed a partir de 2022, com tetos mensais de quanto podia vencer sem reposição.
- Vender títulos no mercado: mais rápida e mais agressiva, porque joga oferta direto no mercado secundário. Por isso é usada com mais cautela.
Nos dois casos, o efeito é o mesmo: menos reservas no sistema e mais títulos públicos que precisam ser comprados por investidores privados, e não pelo banco central.
QT e alta de juros: qual a diferença
Subir a taxa básica encarece o dinheiro de curtíssimo prazo, o empréstimo de um dia entre bancos. O efeito se espalha para o resto da curva de juros por expectativa: se o mercado acredita que a taxa ficará alta por mais tempo, os juros de prazos maiores também sobem.
O QT age mais diretamente na ponta longa. Quando o banco central para de comprar títulos de 5, 10 ou 30 anos, alguém precisa ocupar o lugar dele. Para atrair esse comprador, o título tende a oferecer um rendimento maior, o chamado prêmio de prazo. Por isso se diz que a taxa básica controla o preço do dinheiro e o QT mexe na quantidade de liquidez.
Os bancos centrais costumam tratar o QT como um processo de fundo, anunciado com antecedência e ajustado devagar, enquanto a taxa básica é a ferramenta do dia a dia. Segundo os comunicados do Fed, o ritmo do QT americano foi reduzido em 2024 e em 2025, e a redução do balanço foi encerrada em dezembro de 2025. A rodada anterior, entre 2017 e 2019, também terminou depois de sinais de aperto no mercado de financiamento de curto prazo. Para a situação atual, confira sempre os comunicados oficiais do banco central.
Como o QT chega ao preço dos títulos
Rendimento e preço de um título andam em sentidos opostos. Uma regra prática usa a duração do título, que mede a sensibilidade do preço aos juros:
- Variação aproximada do preço = − duração × variação do rendimento.
- Um título de 10 anos tem duração em torno de 8 (o número exato depende do cupom).
- Em 2026, o rendimento do título americano de 10 anos saiu de 4,19% em 02/01 para 5,28% em 07/10, uma alta de 1,09 ponto percentual.
- Variação aproximada do preço = − 8 × 1,09 = cerca de −8,7% para quem comprou o título no começo do ano, antes de contar os cupons recebidos.
É por isso que qualquer força que empurre os juros longos para cima, seja QT, inflação ou mais emissão de dívida pelo governo, pesa sobre o preço de quem já tem o título na carteira.
Exemplo real: o juro de 10 anos dos EUA em 2026
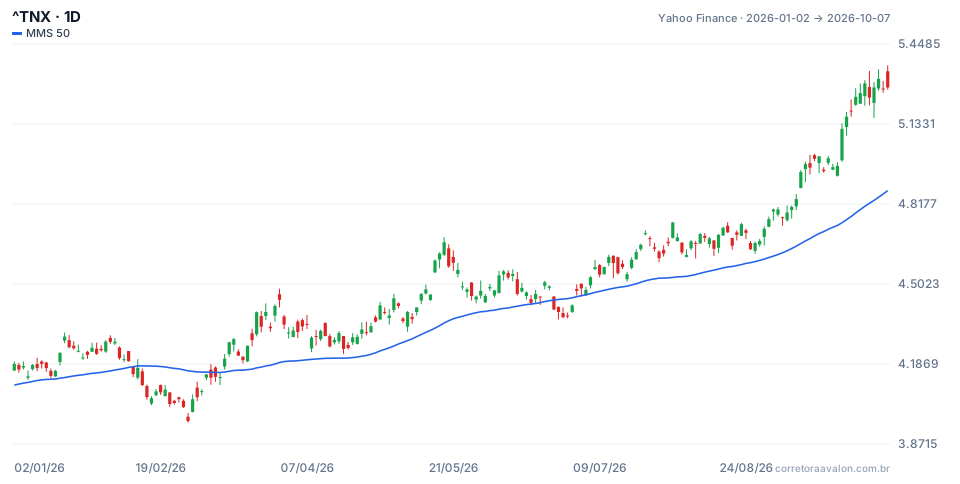
O gráfico mostra o rendimento diário do título americano de 10 anos (cotação ^TNX, em porcentagem) e a média móvel de 50 dias. Os números descrevem o que aconteceu; eles não dizem por que aconteceu, e o QT americano já estava encerrado desde dezembro de 2025, segundo o Fed. Servem para mostrar como se lê o mercado de juros longos, que é onde o QT costuma aparecer.
Fevereiro: a mínima do ano
O menor fechamento do período foi em 27/02, a 3,96%. A partir dali o rendimento voltou a subir e fechou março a 4,31%.
Setembro: a alta mais rápida
O rendimento fechou agosto a 4,76% e setembro a 5,29%, uma alta de 0,53 ponto percentual em um mês. O maior salto diário do ano veio em 23/09: mais 0,15 ponto, para 5,11%. O maior fechamento foi em 05/10, a 5,31%.
Outubro: acima da média
Em 07/10 o rendimento fechou a 5,28%, bem acima da média de 50 dias, que estava em 4,87%. No mesmo período, de 02/01 a 07/10, o ETF do S&P 500 (SPY) subiu 13,77%. Juro longo subindo não derrubou a bolsa americana nesse intervalo, o que mostra que liquidez é só uma das forças que mexem com as ações, ao lado de lucros e expectativas.
Como usar o QT na sua leitura de mercado
Acompanhe o anúncio, não só a execução
O mercado reage quando o banco central anuncia ou sinaliza mudança no ritmo do balanço. Leia o comunicado e a ata da reunião: é ali que aparecem tetos mensais, prazos e a intenção de desacelerar ou encerrar o processo.
Olhe a ponta longa da curva
Se o QT está pesando, costuma aparecer mais nos juros de 10 e 30 anos do que nos de 2 anos. Comparar os dois ajuda a separar o efeito da taxa básica do efeito de oferta de títulos.
Pense em quem é mais sensível
Ações de empresas que dependem de crédito ou cujo valor está concentrado em lucros distantes, como as de crescimento, tendem a ser mais sensíveis a juros longos altos. Moedas de países emergentes também podem sentir quando a liquidez global encolhe.
Limitações
Não existe uma fórmula aceita que converta um trilhão de dólares de QT em pontos de juro. O efeito depende de quanto o mercado já esperava, do tamanho das reservas no sistema e de tudo o que acontece ao mesmo tempo, como inflação, crescimento e emissão de dívida. Atribuir qualquer movimento de juros só ao QT é simplificar demais.
Erros comuns sobre o aperto quantitativo
- Achar que QT e alta de juros são a mesma coisa: um mexe na quantidade de liquidez, o outro no preço do dinheiro de curto prazo.
- Tratar o QT como gatilho de queda imediata da bolsa: o processo é lento e anunciado, e o mercado costuma incorporá-lo aos poucos.
- Ignorar que o efeito sobre os títulos aparece no preço de quem já está posicionado, e não só no rendimento de quem compra agora.
- Atribuir uma alta de juros ao QT sem fonte: inflação, risco fiscal e expectativa de taxa básica movem a mesma curva.
- Esquecer que os números acima descrevem o que aconteceu, não o que vai acontecer.
Para praticar, acompanhe na conta demo o gráfico do juro de 10 anos ao lado de um índice de ações e anote, nas semanas de reunião do banco central, o que cada um fez depois do comunicado. O seu registro vai mostrar, melhor do que qualquer teoria, quanto o balanço do banco central pesa no mercado que você opera.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Acompanha o noticiário que mexe com preços: juros, bolsas, empresas e commodities, explicado sem jargão.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
