 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
Gestão de riscoAjuste pela volatilidade: como manter o mesmo risco em ativos diferentes
 Amina DialloPersonagem editorial · Redação de Risco e Comportamento
Resposta rápida
Ajustar a posição pela volatilidade (volatility targeting) significa operar uma quantidade menor quando o ativo está mais agitado e maior quando está mais calmo, para que cada operação arrisque o mesmo valor. Na prática, divide-se o risco aceito em dinheiro pela distância do stop medida em volatilidade, como o ATR. Com o ATR real do bitcoin em 2026, a mesma regra mandou operar o dobro de tamanho em agosto do que em abril.
Muita gente define o tamanho da operação por um valor fixo: sempre US$ 2.000 de bitcoin, sempre um lote, sempre a mesma quantidade. O problema é que o mesmo ativo muda de comportamento ao longo do tempo. Em uma semana ele anda 2% por dia; em outra, 4%. Com tamanho fixo, o risco real de cada operação muda junto, sem que o operador perceba.
Ajustar pela volatilidade resolve isso. A ideia é fixar o risco, não o tamanho: quanto mais o ativo se mexe, menor a posição. Assim, uma operação em um dia calmo e outra em um dia agitado pesam o mesmo no resultado.
O que é ajustar a posição pela volatilidade
Volatilidade é a intensidade das oscilações de preço. Uma forma prática de medi-la é o ATR (Average True Range), que mostra a amplitude média dos candles em dinheiro, considerando também os gaps. Um ATR diário de US$ 2.000 no bitcoin quer dizer que, em média, o preço tem andado cerca de US$ 2.000 entre máxima e mínima por dia.
Quando o stop é colocado a uma distância proporcional ao ATR, por exemplo 2 vezes o ATR, ele fica longe o bastante para não ser atingido pelo ruído normal. Mas a distância em dinheiro muda conforme a volatilidade, e é aí que o tamanho precisa se ajustar.
Como calcular o tamanho da posição
A fórmula tem três passos:
- Risco em dinheiro: quanto você aceita perder se o stop for atingido, por exemplo 1% de uma conta de US$ 10.000 = US$ 100.
- Distância do stop: um múltiplo do ATR, por exemplo 2 × ATR.
- Quantidade = risco ÷ distância do stop.
Exemplo com o ATR real do bitcoin
Usamos o ATR de 14 dias do BTC/USDT na Binance em três datas de 2026, sempre com risco de US$ 100 e stop a 2 ATRs:
- 02/04/2026: ATR de US$ 2.685,82 com o preço a US$ 66.901,99 (4,01% do preço). Stop a US$ 5.371,64. Quantidade = 100 ÷ 5.371,64 = 0,01862 BTC, ou US$ 1.245,47 de posição.
- 16/08/2026: ATR de US$ 1.226,13 com o preço a US$ 62.900,00 (1,95%). Stop a US$ 2.452,26. Quantidade = 0,04078 BTC, ou US$ 2.564,98.
- 07/10/2026: ATR de US$ 2.187,23 com o preço a US$ 83.321,81 (2,63%). Stop a US$ 4.374,46. Quantidade = 0,02286 BTC, ou US$ 1.904,73.
Nas três datas, a perda se o stop fosse atingido seria a mesma, US$ 100. O que mudou foi o tamanho: em agosto, com o mercado mais calmo, a regra permitia mais que o dobro da posição de abril.
Exemplo real: a volatilidade do bitcoin em 2026
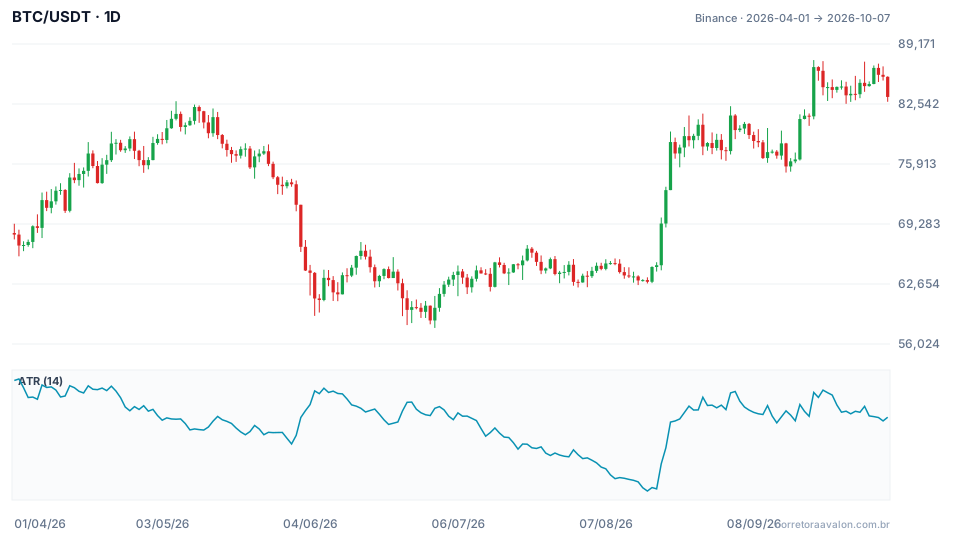
O painel de baixo do gráfico mostra o ATR de 14 dias entre abril e outubro de 2026. Três fases se destacam:
Abril: volatilidade no ponto mais alto
O maior ATR do período foi o de 02/04, US$ 2.685,82. Quem operasse um valor fixo de US$ 2.000 em bitcoin, com stop de 2 ATRs, estaria arriscando US$ 160,58 por operação nesse dia.
Agosto: o mercado mais calmo
O menor ATR foi o de 16/08, US$ 1.226,13. Com os mesmos US$ 2.000 fixos, o risco por operação cairia para US$ 77,97. Ou seja, o tamanho fixo fazia uma operação de abril pesar o dobro de uma de agosto, sem nenhuma decisão consciente do operador.
Outubro: volatilidade de volta
O bitcoin subiu até a máxima de US$ 87.395,67 em 21/09 e terminou o período a US$ 83.321,81, com ATR de US$ 2.187,23. Como o preço também subiu, o ATR em percentual (2,63%) ficou abaixo do de abril, mesmo em um valor absoluto parecido. Por isso vale olhar as duas medidas.
Como usar o ajuste pela volatilidade
Entre ativos diferentes
A mesma regra iguala ativos de comportamentos distintos. Em 07/10/2026, o ATR de 14 dias do ETH/USDT era de US$ 86,64 com o preço a US$ 2.574,14, ou 3,37%, mais que os 2,63% do bitcoin. Com risco de US$ 100 e stop a 2 ATRs, a posição em ETH seria de 0,5771 ETH, ou US$ 1.485,54, menor que os US$ 1.904,73 em bitcoin. Cada uma arrisca os mesmos US$ 100.
Na carteira inteira
Fundos usam a mesma ideia em escala maior: definem uma volatilidade anual-alvo e ajustam a exposição. O desvio-padrão diário do bitcoin entre outubro de 2025 e outubro de 2026 foi de 2,34%, o que dá cerca de 44,7% ao ano (2,34% × raiz de 365). Para uma meta de 20% ao ano, a exposição seria de cerca de 20 ÷ 44,7 = 45% do capital.
Com que frequência recalcular
Recalcule no momento de cada entrada nova. Mudar o tamanho de uma posição já aberta a cada variação do ATR gera custos e complica o controle.
Limitações
O ATR olha para trás. Quando a volatilidade explode de repente, como em um dia de queda forte, o indicador demora a refletir isso e a posição calculada no dia anterior pode estar grande demais. Gaps também podem pular o stop, e a perda real passa do planejado.
Erros comuns ao ajustar pela volatilidade
- Usar o mesmo valor fixo em todas as operações, ignorando que o risco muda com a volatilidade.
- Ajustar o stop pela volatilidade, mas não ajustar o tamanho, o que aumenta a perda em dinheiro.
- Comparar o ATR em dólares de ativos com preços muito diferentes, em vez de usar o ATR em percentual.
- Aumentar o tamanho em mercado calmo e esquecer de reduzir quando a volatilidade volta.
- Esquecer que os números acima descrevem o que aconteceu, não o que vai acontecer.
Para praticar, monte na conta demo uma planilha com o ATR de 14 dias do ativo que você opera, defina o risco por operação e calcule a quantidade a cada entrada. Registre os resultados em múltiplos de risco: depois de algumas semanas, fica claro como o tamanho certo deixa os ganhos e as perdas mais estáveis.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Escreve sobre gestão de risco, tamanho de posição e a psicologia por trás das decisões de quem opera.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
