 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
OpçõesComo escolher o strike de uma opção: dentro, no e fora do dinheiro
 Helena BergströmPersonagem editorial · Redação de Análise
Resposta rápida
O strike define o preço em que a opção dá direito de comprar ou vender o ativo, e com ele mudam o custo, a chance de terminar com valor e o retorno possível. Opções dentro do dinheiro custam mais e se comportam quase como a ação; as no dinheiro equilibram custo e sensibilidade; as fora do dinheiro são baratas, mas precisam de um movimento grande e terminam sem valor com mais frequência. A escolha depende de quanto você espera que o preço ande e em quanto tempo.
Quem abre a grade de opções de uma ação pela primeira vez encontra dezenas de strikes para o mesmo vencimento. A tentação é escolher o mais barato, porque parece oferecer o maior retorno. Essa escolha, porém, muda tudo na operação: quanto você paga, quanto o preço precisa andar e qual a chance de a opção virar pó no vencimento.
Neste guia comparamos os três tipos de strike e fazemos as contas com as cotações diárias reais da Apple (AAPL) em 2026.
O que é o strike e o que significa estar dentro ou fora do dinheiro
O strike, ou preço de exercício, é o preço pelo qual o titular da opção pode comprar (na call) ou vender (na put) o ativo. Para uma call:
- Dentro do dinheiro (ITM): strike abaixo do preço atual. A opção já tem valor intrínseco.
- No dinheiro (ATM): strike igual ou muito próximo do preço atual.
- Fora do dinheiro (OTM): strike acima do preço atual. Todo o prêmio é valor extrínseco, ou seja, tempo e volatilidade.
Para uma put, a lógica é invertida: ela está dentro do dinheiro quando o strike está acima do preço.
Como o strike muda custo, chance e retorno
Três números ajudam a comparar strikes:
- Prêmio: quanto você paga. Cai à medida que o strike da call sobe.
- Delta: quanto a opção varia para cada US$ 1 de variação da ação. Também é usado como uma aproximação grosseira da chance de terminar dentro do dinheiro.
- Ponto de equilíbrio no vencimento: strike mais prêmio, no caso da call. É o preço que a ação precisa superar para a operação não dar prejuízo.
Cálculo com a Apple
Em 14/08/2026 a Apple fechou a US$ 305,93. A volatilidade histórica dos 20 pregões anteriores, calculada sobre as cotações, era de 34,8% ao ano. Usando esse número no modelo de Black-Scholes, sem juros e sem dividendos, com vencimento em 18/09 (35 dias), os valores teóricos das calls seriam os seguintes. Atenção: são estimativas do modelo, não prêmios que estavam realmente na tela.
- Strike 290 (ITM): prêmio teórico de US$ 22,31, delta de 0,71, equilíbrio em US$ 312,31.
- Strike 305 (ATM): US$ 13,59, delta de 0,53, equilíbrio em US$ 318,59.
- Strike 330 (OTM): US$ 4,86, delta de 0,26, equilíbrio em US$ 334,86.
- Strike 350 (bem OTM): US$ 1,78, delta de 0,12, equilíbrio em US$ 351,78.
Exemplo real: o que a Apple fez até o vencimento
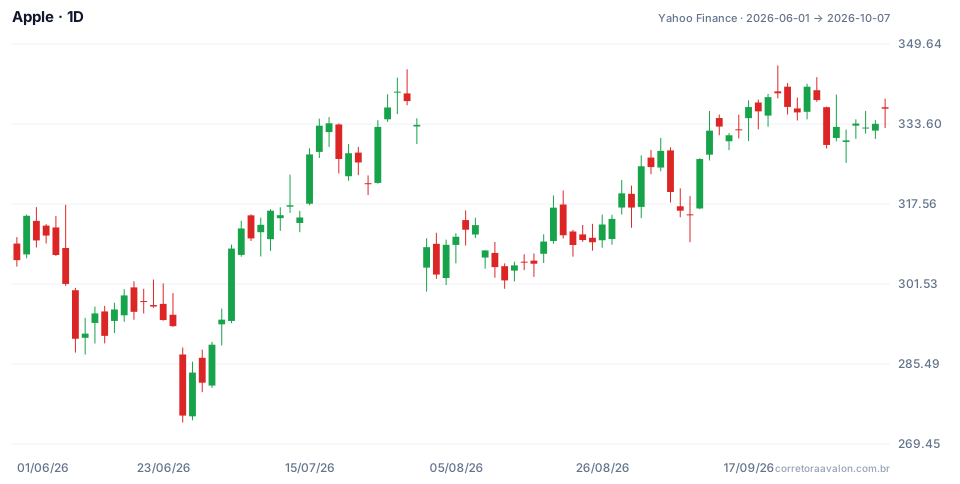
No período do gráfico, a ação saiu de US$ 306,31 em 01/06, caiu até a mínima de US$ 273,75 em 25/06, e subiu até a máxima de US$ 345,34 em 22/09, fechando 07/10 a US$ 336,67.
De 14/08 a 18/09
Em 18/09, data do vencimento do exemplo, a Apple fechou a US$ 336,13, alta de 9,87% desde 14/08. O valor de cada call no vencimento seria apenas o intrínseco, preço da ação menos strike:
- 290: US$ 46,13. Contra os US$ 22,31 teóricos pagos, ganho de 106,8%.
- 305: US$ 31,13. Ganho de 129,1% sobre US$ 13,59.
- 330: US$ 6,13. Ganho de 26,1% sobre US$ 4,86, apesar de a ação ter subido quase 10%.
- 350: zero. Perda de 100%.
O exemplo mostra o ponto central: a opção mais barata não foi a que mais rendeu. A de strike 330 só lucrou porque a ação passou do equilíbrio por pouco; se o prêmio real pago tivesse sido maior que US$ 6,13, a operação teria perdido dinheiro com a ação subindo quase 10%. A de strike 350 exigia uma alta de cerca de 15% em cinco semanas só para empatar, e não veio.
O cenário contrário
Se a mesma lógica fosse aplicada em 01/06, com a ação a US$ 306,31, o caminho seria outro: em 25/06 a mínima chegou a US$ 273,75, queda de 10,6%. Calls de todos os strikes perderiam valor, mas a dentro do dinheiro ainda manteria parte do valor intrínseco, enquanto as fora do dinheiro ficariam perto de zero. É o outro lado da moeda: o strike barato perde mais rápido em porcentagem.
Como escolher o strike na prática
Comece pela sua expectativa de movimento
Defina quanto você espera que o preço ande e em quanto tempo. Se a expectativa é de uma alta moderada, um strike muito fora do dinheiro provavelmente não será alcançado. O ponto de equilíbrio precisa estar dentro do movimento que você considera realista.
Use o delta como régua
Deltas entre 0,60 e 0,80 dão opções que acompanham bem a ação, com menos sensibilidade ao tempo. Deltas perto de 0,50 equilibram custo e resposta. Deltas abaixo de 0,25 são apostas em movimentos grandes.
Considere o tempo
Opções fora do dinheiro perdem valor extrínseco com o passar dos dias. Se o movimento atrasar, elas podem expirar sem valor mesmo que a tese esteja certa no longo prazo.
Olhe a liquidez
Strikes muito distantes costumam ter pouco volume e spread largo entre compra e venda. O custo de entrar e sair pode comer boa parte do ganho.
Limitações
As contas acima usaram um modelo teórico e a volatilidade histórica como aproximação da implícita. Os prêmios reais dependem da IV do momento, que pode ser bem diferente. O delta também muda com o preço e o tempo, então a chance aproximada que ele indica não é fixa.
Erros comuns ao escolher o strike
- Escolher sempre o strike mais barato achando que ele tem o maior potencial.
- Ignorar o ponto de equilíbrio e olhar só para a direção do preço.
- Comprar opções muito fora do dinheiro com vencimento curto.
- Esquecer do spread e da liquidez de strikes pouco negociados.
- Confundir delta com probabilidade exata.
- Tomar o exemplo como previsão: ele descreve um período passado, não o que vai acontecer.
Para praticar, escolha uma ação na conta demo e acompanhe três strikes do mesmo vencimento, um de cada tipo, anotando prêmio, delta e valor diário até o fim. Comparar os três lado a lado mostra na prática como o strike muda o comportamento da operação.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
