 English en
 Español es
 العربية ar
 বাংলা bn
 Deutsch de
 Filipino fil
 Français fr
 हिन्दी hi
 Bahasa Indonesia id
 Italiano it
 Русский ru
 Svenska sv
 ไทย th
 Türkçe tr
 Tiếng Việt vi
 简体中文 zh
Atualizado em:
OpçõesComo evitar o IV crush ao operar opções no balanço
 Helena BergströmPersonagem editorial · Redação de Análise
Resposta rápida
IV crush é a queda brusca da volatilidade implícita de uma opção logo depois de um evento esperado, como a divulgação de resultados. Como o prêmio embute essa volatilidade, a opção pode perder valor mesmo com a ação andando na direção certa, se o movimento for menor do que o mercado já precificava. Para se proteger, compare o movimento implícito com o histórico, prefira travas a opções compradas a seco e evite comprar volatilidade cara na véspera.
É uma das experiências mais frustrantes para quem começa em opções: você compra uma call antes do balanço, a ação sobe no dia seguinte e, mesmo assim, a opção vale menos do que você pagou. Não é erro da plataforma. É o efeito da volatilidade implícita, que sobe antes do evento e desaba logo depois dele.
Neste guia explicamos o mecanismo, fazemos as contas com um exemplo e usamos as cotações diárias reais da Nvidia (NVDA) para mostrar o tamanho dos movimentos que o mercado costuma tentar precificar.
O que é o IV crush
O prêmio de uma opção tem duas partes: o valor intrínseco (quanto ela já está dentro do dinheiro) e o valor extrínseco, que depende do tempo até o vencimento e da volatilidade implícita, a IV. A IV é a volatilidade que o mercado está disposto a pagar, embutida no preço da opção.
Antes de um evento com data marcada, como a divulgação de resultados, a incerteza é grande e a procura por opções aumenta. A IV sobe, e os prêmios ficam caros. Quando o resultado sai, a incerteza principal desaparece. A IV cai de uma vez, normalmente na abertura do pregão seguinte, e leva junto o valor extrínseco. Essa queda é o IV crush.
Como calcular o efeito: um exemplo com números
Os números a seguir são uma simulação teórica pelo modelo de Black-Scholes (sem juros e sem dividendos), não cotações reais. Eles servem para mostrar a mecânica.
Suponha uma ação a US$ 210 e uma call de strike US$ 210 com 30 dias até o vencimento. Na véspera do resultado, a IV está em 70% ao ano. O prêmio teórico é de US$ 16,78. A put do mesmo strike custa o mesmo, e as duas juntas (um straddle) somam US$ 33,57.
No dia seguinte, a IV cai para 40%, e falta um dia a menos. Veja quanto a call passa a valer conforme o movimento da ação:
- Ação parada: call a US$ 9,44, perda de 43,7%.
- Ação sobe 3%: call a US$ 13,06, perda de 22,2%, com a ação a favor.
- Ação sobe 5%: call a US$ 15,82, ainda perda de 5,7%.
- Ação sobe 8,74%: call a US$ 21,63, ganho de 28,9%.
Com a alta de 8,74%, o straddle passaria a valer US$ 24,90 (call de 21,63 mais put de 3,27), uma perda de 25,8%, mesmo com um salto grande da ação. Quem compra volatilidade na véspera precisa de um movimento maior do que o que já estava no preço.
Exemplo real: os saltos da Nvidia em 2026
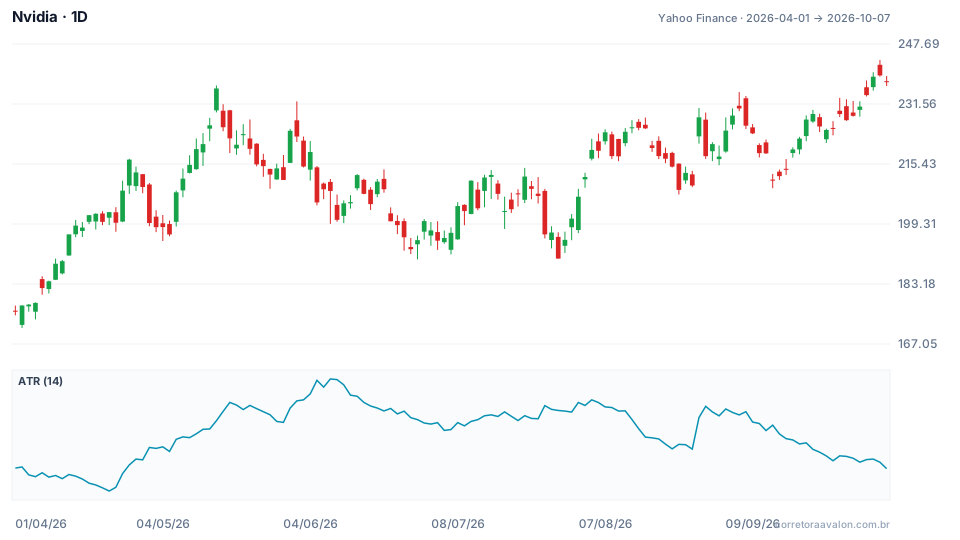
O gráfico mostra a Nvidia de abril a outubro de 2026 com o ATR de 14 dias, que mede a amplitude média diária. A ação saiu de US$ 175,75 em 01/04 e fechou 07/10 a US$ 237,47, alta de 35,1%. O ATR variou entre US$ 4,88 (22/04) e US$ 8,56 (09/06) e terminou em US$ 5,61.
O maior gap do período
Em 26/08 a ação fechou a US$ 209,66, com o ATR em US$ 6,26, cerca de 3% do preço. No dia 27/08 abriu a US$ 222,86, gap de 6,3%, e fechou a US$ 227,98, alta de 8,74%, o maior movimento diário do período. Saltos desse tipo costumam aparecer em dias de resultado; confira no site de relações com investidores da empresa as datas de divulgação antes de associar um movimento a um balanço.
O dia seguinte
Em 28/08 a ação devolveu parte da alta: caiu 4,57% e fechou a US$ 217,55. Quem tivesse comprado opções na abertura de 27/08, já depois do salto, teria visto o preço voltar no pregão seguinte. Movimentos grandes vêm nos dois sentidos, e a IV, depois do evento, já não paga por eles.
Volatilidade histórica como referência
Com as cotações do arquivo, a volatilidade histórica anualizada da Nvidia nos últimos 20 pregões até 07/10 foi de 24,2%, e nos últimos 120 pregões, de 39,1%. Comparar a IV de uma opção com esses números ajuda a perceber quando o prêmio está caro: uma IV muito acima da volatilidade histórica indica que o mercado espera um movimento maior do que o normal.
Como evitar ou reduzir o IV crush
Calcule o movimento implícito
O preço do straddle no strike no dinheiro, dividido pelo preço da ação, dá uma ideia do movimento que o mercado está precificando até o vencimento. Compare com os movimentos reais em resultados anteriores do mesmo ativo. Se o implícito costuma ser maior do que o realizado, comprar opções na véspera tende a sair caro.
Use travas em vez de opção a seco
Numa trava de alta com calls, você compra um strike e vende outro mais acima. A opção vendida também perde IV no evento, o que compensa parte da perda da comprada. O ganho máximo fica limitado, mas o efeito do IV crush diminui bastante.
Escolha vencimentos mais longos
Em opções com muitos meses até o vencimento, o evento pesa menos no prêmio total, e a queda da IV depois dele costuma ser menor em termos percentuais do que nas opções que vencem logo depois do resultado.
Opere depois do evento
Se a sua tese é sobre a direção depois do resultado, e não sobre o tamanho do salto, esperar a divulgação evita pagar a IV inflada. O custo é perder o gap.
Entenda o lado vendedor
Quem vende opções antes do evento se beneficia do IV crush, mas assume o risco de um movimento muito maior que o precificado, que pode gerar perdas grandes, sem limite no caso de call vendida a descoberto. Não é uma proteção, é outra aposta.
Limitações
Nenhum modelo diz quanto a IV vai cair. O exemplo usou 70% e 40% como hipótese; na prática, os números variam de ativo para ativo e de evento para evento. Taxas, spread entre compra e venda e liquidez também pesam no resultado.
Erros comuns com opções no balanço
- Comprar call ou put na véspera achando que basta acertar a direção.
- Não olhar a IV nem comparar o prêmio com movimentos de resultados anteriores.
- Usar opções de vencimento muito curto, em que quase todo o prêmio é valor extrínseco.
- Vender opções a descoberto para lucrar com o IV crush sem calcular o pior cenário.
- Associar um movimento a um balanço sem conferir a data oficial de divulgação.
- Tomar os números do exemplo como regra: eles ilustram a mecânica, não preveem o próximo resultado.
Para praticar, acompanhe na conta demo as opções de uma ação antes e depois de uma divulgação de resultados: anote a IV, o prêmio do straddle e o movimento real no dia seguinte. Repetir isso em alguns balanços ensina mais sobre IV crush do que qualquer tabela.
Pratique antes de arriscar. Crie sua conta na Avalon e teste suas ideias na conta demo com US$ 10.000 virtuais.
Criar conta grátisAtualizado em:
Personagem editorial da redação Avalon. Os textos são escritos pela equipe com apoio de inteligência artificial; cotações e gráficos vêm de dados reais de mercado. Explica gráficos, indicadores e estratégias de operação: como funcionam, onde falham e como testar antes de usar.
Este artigo foi útil?
Seja o primeiro a avaliar.
Comentários
- Ainda não há comentários. Seja o primeiro a comentar.
Pronto para colocar em prática?
Abra sua conta e treine na conta demo com US$ 10.000 virtuais, sem arriscar dinheiro.
- Plataforma seguraLogin protegido e verificação de identidade
- Suporte em portuguêsAtendimento todos os dias
- Conta demo grátisUS$ 10.000 virtuais para treinar
Operar envolve risco de perda do capital investido.
